A compter du 1er janvier 2027, le régime réel simplifié de TVA disparaîtra. Les entreprises concernées basculeront vers le régime réel normal, avec des déclarations de TVA mensuelles ou trimestrielles. Cette réforme nécessite d’anticiper dès maintenant ses conséquences sur la trésorerie, l’organisation comptable et les obligations fiscales.
Pourquoi le régime simplifié de TVA est-il supprimé ?
La loi de finances pour 2025 a prévu la suppression du régime simplifié de TVA à compter du 1er janvier 2027.
Jusqu’à présent, ce régime permettait aux entreprises éligibles de bénéficier de formalités déclaratives allégées. Elles versaient généralement deux acomptes semestriels de TVA en juillet et en décembre, puis payaient le solde lors du dépôt de la déclaration annuelle, via le formulaire CA12.
Avec cette réforme, le Gouvernement entend harmoniser les obligations déclaratives de TVA des entreprises pour, notamment, lutter plus efficacement contre la fraude à la TVA, simplifier les obligations déclaratives, améliorer la trésorerie des entreprises et faciliter l’intégration de la facturation électronique.
Quelles entreprises sont concernées ?
La réforme concerne les entreprises qui relèvent actuellement du régime simplifié de TVA et qui ne bénéficient pas de la franchise en base.
Le régime simplifié de TVA applicable aux exploitants agricoles est maintenu.
Déclarations mensuelles ou trimestrielles : quelles nouvelles règles ?
Le principal changement concerne la fréquence des déclarations de TVA. À partir de 2027, les entreprises basculant du régime simplifié vers le régime normal déposeront une déclaration CA3 chaque mois ou chaque trimestre.
La périodicité trimestrielle s’appliquera lorsque le chiffre d’affaires, majoré des acquisitions taxables, ne dépassera pas :
- 1 000 000 € au titre de l’année civile précédente ;
- 1 100 000 € au titre de l’année en cours.
Au-delà des seuils applicables, une périodicité mensuelle devra être mise en place.
En 2027, une période de chevauchement des obligations déclaratives est à prévoir, comme le détaille le tableau ci-dessous :
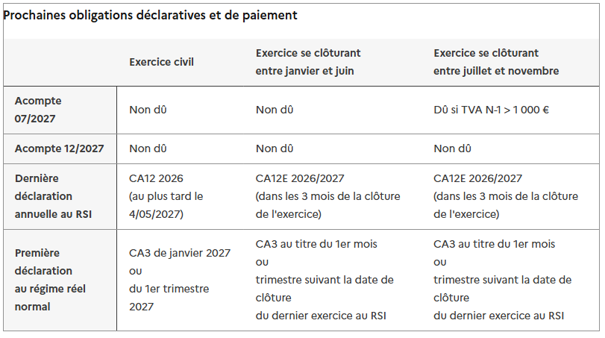
Ce changement suppose un suivi plus régulier de sa trésorerie et une meilleure anticipation des échéances fiscales.
Quelles démarches effectuer avant le 1er janvier 2027
La bascule vers le régime réel normal sera réalisée automatiquement par la Direction générale des finances publiques (DGFiP). Aucune démarche n’est nécessaire pour effectuer ce changement.
En revanche, dans le cadre de la facturation électronique, les entreprises devront veiller à communiquer à leur plateforme agréée leur régime de TVA et à signaler tout changement de régime.
Les entreprises éligibles au régime trimestriel pourront opter pour des déclarations mensuelles sur simple demande adressée à leur service des impôts gestionnaire.
Préparez dès maintenant la transition vers le nouveau régime de TVA
La suppression du régime simplifié de TVA au 1er janvier 2027 constitue un changement important pour de nombreuses entreprises.
Vous êtes actuellement au régime simplifié de TVA ? Prenez le temps de vérifier votre future périodicité déclarative et d’échanger avec votre expert-comptable afin d’adapter votre organisation avant l’entrée en vigueur de la réforme.